Prime de partage de la valeur : le guide de l’employeur avant le 31 décembre 2026
Une belle saison, un service tenu malgré les absences, une équipe qui a tenu le coup : dans un restaurant, il y a souvent une bonne raison de dire merci à la fin de l’année. Le problème, c’est qu’une prime classique coûte cher : elle supporte les cotisations patronales et salariales, et le salarié en touche nettement moins que ce que vous versez.
La prime de partage de la valeur (PPV) change la donne. Dans une petite entreprise, elle peut être versée sans cotisations, sans CSG-CRDS et sans forfait social. À condition de respecter les règles, et de ne pas trop tarder.
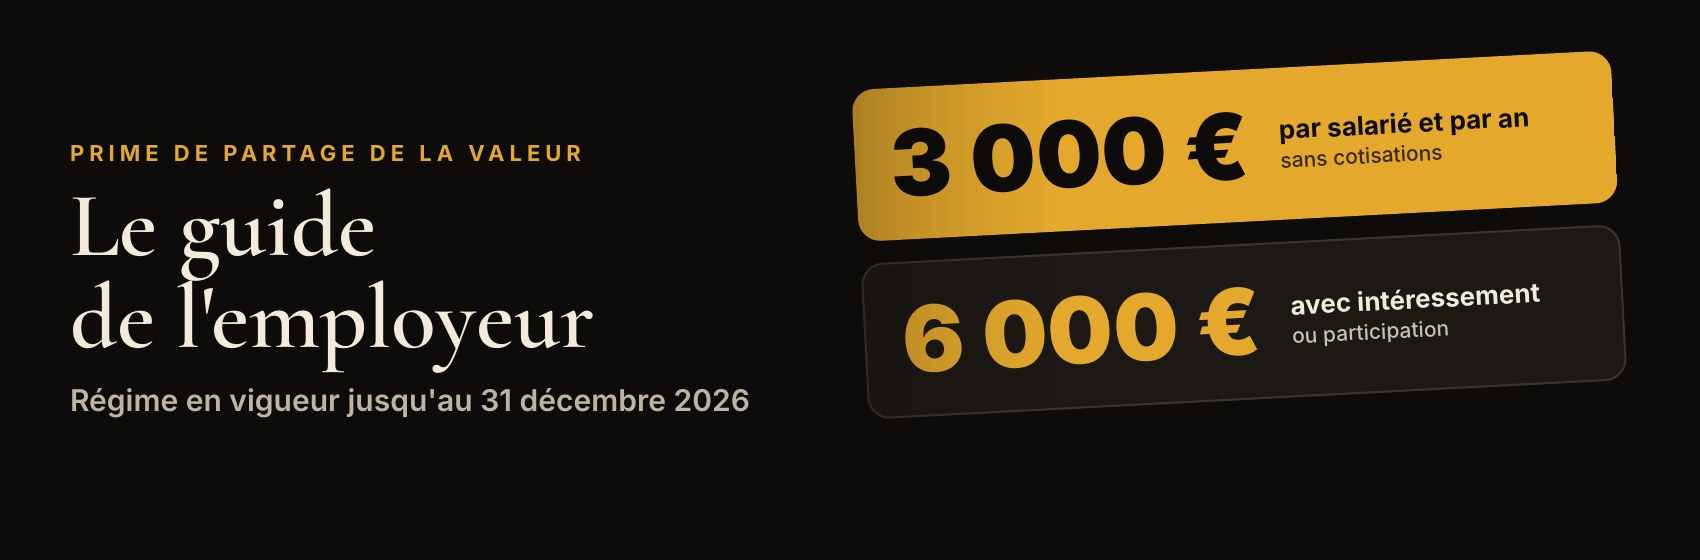
La PPV est facultative : vous pouvez verser jusqu’à 3 000 € par salarié et par an (6 000 € avec un intéressement ou une participation), sans charges dans une entreprise de moins de 50 salariés pour les salariés payés moins de 3 Smic, à condition de la mettre en place par écrit avant de la verser.
1 La PPV, c’est quoi ?
Créée par la loi du 16 août 2022 sur le pouvoir d’achat, la prime de partage de la valeur a pris la suite de l’ancienne « prime Macron ». Elle n’est jamais obligatoire : c’est vous qui décidez de la verser ou non, et de son montant.
- Elle est ouverte à tous les employeurs de droit privé, quelle que soit leur taille : un restaurant de 3 salariés peut la verser.
- Le régime social décrit ici s’applique aux primes versées du 1er janvier 2024 au 31 décembre 2026. Pour une prime versée en 2027, il faudra revérifier les règles.
- Elle ne peut remplacer aucun élément de salaire : ni une augmentation prévue, ni une prime habituelle, ni un treizième mois. Elle vient en plus.
2 Qui peut la recevoir ?
Peuvent bénéficier de la prime :
- les salariés en CDI ou en CDD, à temps plein ou à temps partiel ;
- les apprentis ;
- les intérimaires, dans les conditions prévues pour eux ;
- les mandataires sociaux qui ont aussi un contrat de travail.
Les stagiaires sont exclus, même s’ils perçoivent une gratification.
Le salarié doit faire partie de l’entreprise à une date de référence, que vous choisissez parmi trois : la date de versement de la prime, la date de dépôt de l’accord, ou la date de signature de votre décision. Cette date doit être écrite noir sur blanc dans l’acte qui met en place la prime.
3 Comment la mettre en place
Vous avez deux possibilités :
- Un accord : convention collective d’entreprise, accord avec les syndicats ou avec le CSE, ou projet approuvé par les deux tiers du personnel.
- Une décision unilatérale de l’employeur (DUE) : vous rédigez seul un document qui fixe les règles. S’il existe un CSE, vous devez l’informer avant.
Dans un restaurant de quelques salariés, sans CSE, la décision unilatérale est la voie la plus simple. Elle doit préciser au minimum :
- le montant de la prime, ou la façon de le calculer ;
- les bénéficiaires et, le cas échéant, le plafond de rémunération retenu ;
- la date de référence pour apprécier qui en bénéficie ;
- les critères de modulation, si le montant varie selon les salariés ;
- la date et les modalités de versement.
Verser la prime d’abord et rédiger la décision ensuite. L’acte doit exister avant le versement : sinon, l’exonération peut être remise en cause en cas de contrôle Urssaf.
4 Combien verser, et comment moduler
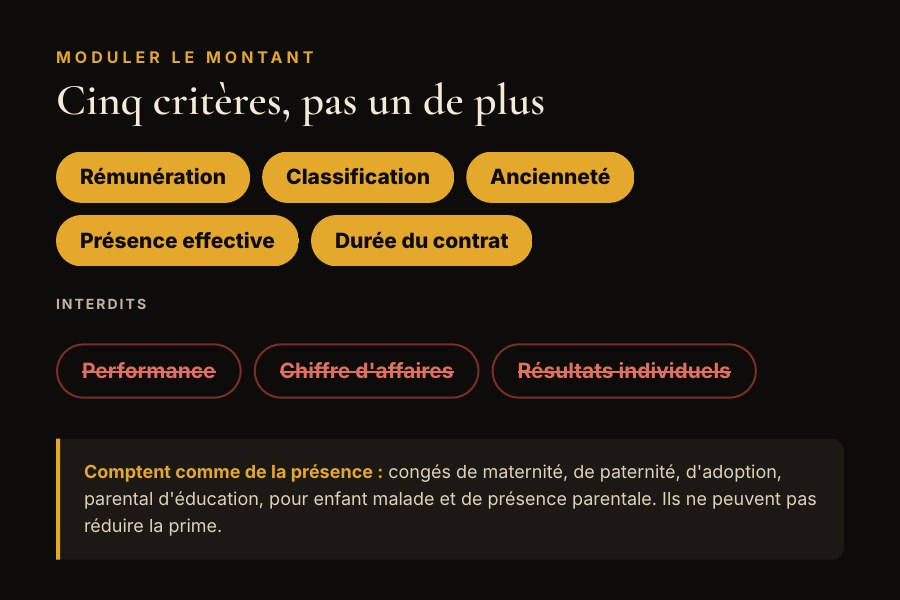
Le montant est libre. Vous pouvez verser la même somme à tout le monde, ou la faire varier selon les salariés. Dans ce cas, la modulation doit être prévue dans l’acte et reposer uniquement sur ces critères :
- la rémunération ;
- le niveau de classification ;
- l’ancienneté ;
- la durée de présence effective sur l’année écoulée ;
- la durée de travail prévue au contrat.
La liste est fermée. Vous ne pouvez pas moduler selon la performance, le chiffre d’affaires réalisé par un serveur ou une appréciation personnelle.
Attention aussi aux absences : les congés de maternité, de paternité, d’adoption, le congé parental d’éducation, le congé pour enfant malade et le congé de présence parentale comptent comme de la présence. Ils ne peuvent pas réduire la prime.
Exemple : vous décidez de verser 600 € pour un temps plein. Une serveuse à 24 heures par semaine recevra 600 × 24 / 35, soit environ 411 €, si votre décision prévoit le critère de la durée du contrat.
5 Ce que ça coûte en charges
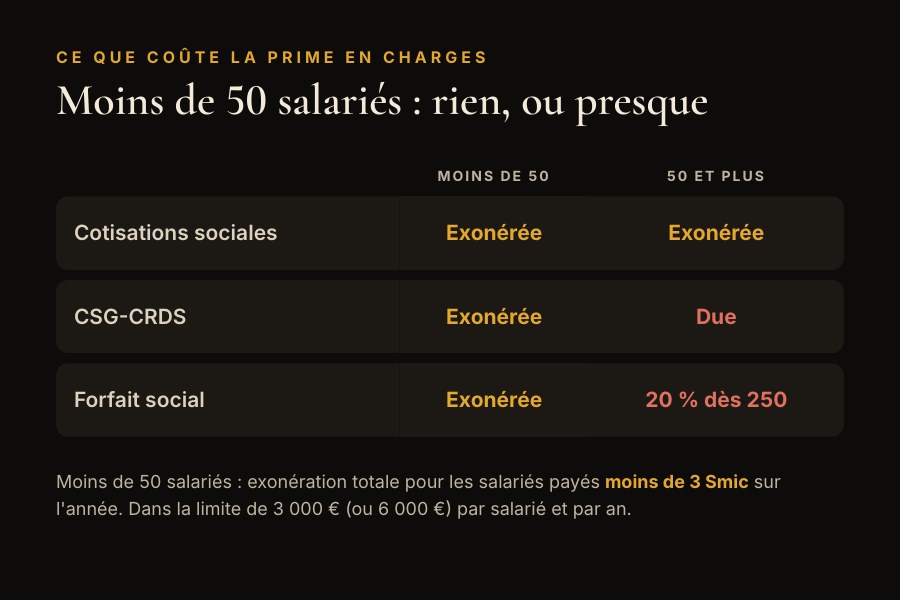
Jusqu’au 31 décembre 2026, le régime dépend de l’effectif de votre entreprise et, en dessous de 50 salariés, de ce que gagne le salarié.
Le plafond est de 3 000 € par salarié et par an, toutes primes confondues. Il passe à 6 000 € si un dispositif d’intéressement ou de participation est en place à la date de versement, ou conclu au titre du même exercice.
| Prélèvement | Moins de 50 salariés | 50 salariés et plus |
|---|---|---|
| Cotisations de Sécurité sociale | Exonérée (sous 3 Smic) | Exonérée |
| CSG-CRDS | Exonérée (sous 3 Smic) | Due |
| Forfait social | Exonérée (sous 3 Smic) | 20 % dès 250 salariés |
Au-delà du plafond, la part qui dépasse est soumise aux cotisations comme un salaire ordinaire.
6 Le versement en paie
- La prime peut être versée en une ou plusieurs fois, dans la limite d’un versement par trimestre.
- Vous pouvez mettre en place deux primes distinctes dans la même année, mais le plafond reste unique : 3 000 € ou 6 000 € au total par salarié.
- Le salarié peut choisir de placer tout ou partie de la prime sur un plan d’épargne salariale ou un plan d’épargne retraite, si l’entreprise en a un.
- Sur le bulletin, la prime apparaît sur une ligne à part.
- En DSN, elle se déclare avec le CTP 510 (au taux de 0 %), plus le CTP 260 pour la CSG-CRDS et le CTP 012 pour le forfait social lorsqu’ils sont dus.
7 La check-list avant de verser
- Décider du montant et des critères éventuels de modulation (cinq possibles, pas plus)
- Rédiger et signer la décision unilatérale ou l’accord avant le versement
- Informer le CSE au préalable s’il en existe un
- Fixer la date de référence et vérifier la liste des bénéficiaires (pas de stagiaires)
- Vérifier que le total de l’année ne dépasse pas 3 000 € ou 6 000 € par salarié
- Moins de 50 salariés : contrôler que chaque bénéficiaire est sous 3 Smic sur l’année
- Vérifier que la prime ne remplace aucun élément de salaire existant
- Prévoir la ligne à part sur le bulletin, les bons codes en DSN et l’impact sur la réduction générale
- Verser avant le 31 décembre 2026 pour bénéficier du régime actuel
Chez Gesti’Paie, on vous aide à rédiger la décision, on calcule le montant de chaque salarié selon vos critères, on vérifie l’impact sur vos allègements et on intègre la prime au bulletin et à la DSN. Clara, votre responsable RH personnalisée, répond tout de suite à vos questions ; moi, je vérifie le dossier et je réponds de ce qui est fait.